
10月19日,商务部与海关总署联合发布公告,对大型隧道掘进装备及部分特种工程机械实施出口管制,十一天后生效。公告文本没有出现任何国别指向,管制理由落在“军民两用属性”这一通用表述上。但新德里方面的反应速度超过了其他所有方向:印度媒体当天即将其与在建地铁、高铁和边境隧道项目挂钩,产业界开始讨论进口替代方案。
一个技术性出口管制公告,何以在南亚次大陆引发如此具体的焦虑,这个问题需要从印度自身基建能力的结构特征入手分析,而非停留在公告文本的逐条解读上。
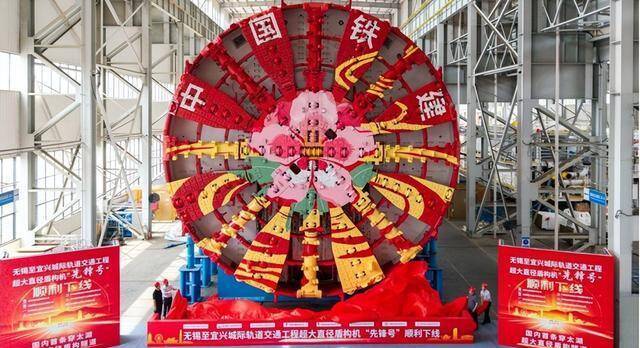
印度近年来在轨道交通和边境基础设施领域的扩张速度,与其本土重型工程装备制造能力之间,存在一个持续扩大的缺口。这个缺口在常规施工机械层面尚可通过多源采购缓解,但在大型隧道掘进设备上几乎无法绕过。
原因不在于印度没有尝试建立替代渠道,而在于这类装备的全球产能分布本身高度集中,而印度既有的采购路径在品牌归属与制造产地上长期处于分离状态。设备以欧洲品牌签约、在第三国交付,但物理制造环节大量依托东亚产能。这种结构使得采购方在账面上去依赖化的同时,实际供应链的弹性并未同步提升。
印度为本土高端工程机械制造设定的产能建设周期以年为单位计算,从激励政策落地、产线建成、首台设备下线到在复杂地质条件下完成可靠性验证,每一个环节都无法压缩。而边境隧道群和城市轨交项目的推进节奏并不等待制造能力成熟。这种时间错配不是政策选择的结果,而是产业能力成长规律决定的。当外部供给端出现用途审查要求时,采购方能够腾挪的空间取决于既有库存深度和替代产能的就绪程度,而这两项在大型掘进装备领域都不充裕。
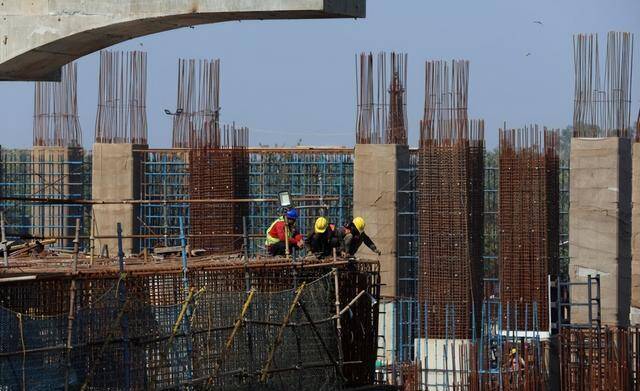
边境基础设施的军事属性使这一困境更加突出。印度在中印实控线附近推进的隧道工程,其规划文件中公开载明的功能包括改善全年通行条件、提升向高海拔地区的运输保障能力。
当掘进装备的最终用途指向此类工程时,出口方对最终用户和最终用途提出审查要求,属于出口管制制度中的常规操作。管制公告将审查门槛设定在用途说明的可信度上,而非一概禁止,这意味着合规的民用项目仍有正常通道。真正受到约束的,是那些无法在用途和流向层面提供可验证信息的出口申请。
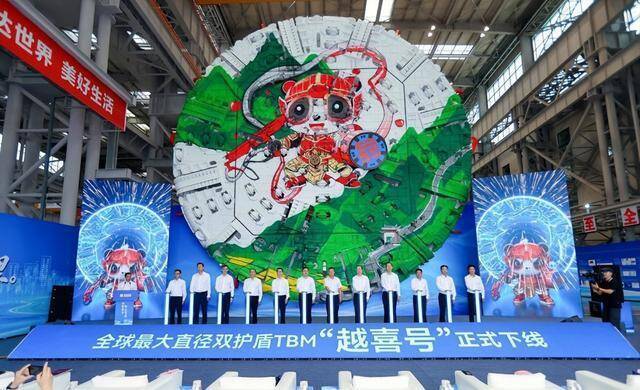
印度方面的担忧之所以显得迫切,根源在于其替代方案尚未形成实际产能,而工程进度不等人。本土制造激励计划的方向没有问题,但七年周期与边境基建的当下需求之间存在无法靠政策文件弥合的距离。
采购路径的多元化尝试,在管制措施覆盖零部件和再制造技术之后,操作成本显著上升。这不是某一台设备能否到货的问题,而是一整套依赖外部制造能力、以品牌和产地分离为特征的采购模式,正在面临用途审查环节的系统性收紧。
从出口方的角度看,将管制范围从整机延伸至关键部件和再制造环节,堵住的是长期存在的绕行空间。一台设备在完成一个项目后,通过翻新、更换标识、经第三方转口进入新的使用场景,在整机管制模式下是可行的。将再制造技术和核心部件纳入许可管理,使这种操作不再具备成本优势。管制生效后,合规民用项目的申请通道保持开放,但设备离境后的流向可追溯性成为硬性要求。
这件事的核心不在于某项技术参数的高低,也不在于某国是否被点名。它反映的是一个更基础的事实:当基础设施建设的装备供给高度依赖单一制造来源时,采购方在供给端政策调整面前的议价能力取决于替代产能的就绪程度,而非外交表态的强度。
印度正在建设本土制造能力,这个方向与其长期利益一致,但产能成长需要的时间不会因为工程进度的紧迫而缩短。管制公告给出的十一天过渡期和许可申请通道,对合规项目而言是可操作的;对依赖非透明路径获取装备的项目而言,则意味着既有模式难以为继。
值得继续观察的是,印度本土盾构机制造计划在关键部件层面的自主化进度,以及边境隧道群的项目排期是否会出现实质性调整。这两项指标比任何官方表态都更能说明替代路径的实际成色。
淘配网提示:文章来自网络,不代表本站观点。